Tomé reprend Duralex et sauve 155 emplois à Orléans
La reprise de Duralex par Tomé préserve 155 emplois et engage une restructuration de l'entreprise face aux défis énergétiques.
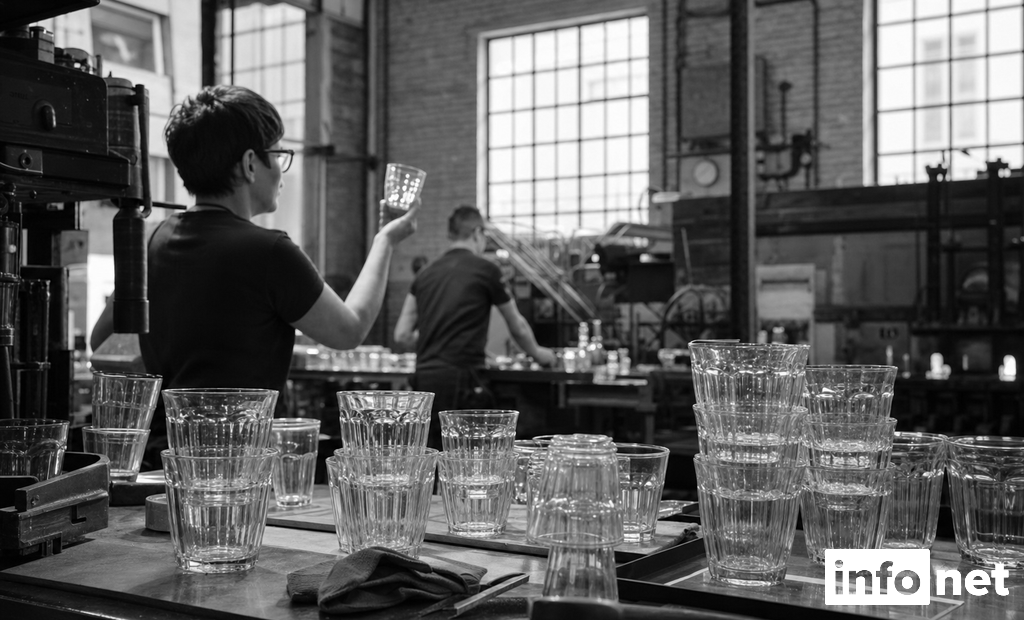
À Orléans, le sort de Duralex s’est joué ce mercredi 14 octobre 2026 sur un arbitrage à la fois social, financier et industriel. Le tribunal de commerce a retenu l’offre portée par Cédric Meston via sa holding Tomé, écartant celle du groupe stéphanois Carlesimo. Pour la verrerie de La Chapelle-Saint-Mesmin, cette décision évite la liquidation, mais acte aussi une restructuration lourde.
Le tribunal d’Orléans tranche en faveur de Tomé
Le tribunal de commerce d’Orléans a validé, ce mercredi 14 octobre 2026, l’offre de reprise déposée par Cédric Meston par l’intermédiaire de sa holding Tomé, également désignée Tomé-Revive dans plusieurs publications. L’entrepreneur, connu pour avoir cofondé HappyVore, s’impose face à un autre candidat, le groupe industriel stéphanois Carlesimo.
La décision met fin à plusieurs semaines d’incertitude pour la verrerie du Loiret. En droit des entreprises en difficulté, le tribunal devait départager des projets jugés crédibles, avec un double filtre classique : la capacité à maintenir une activité pérenne et le niveau de protection offert aux salariés. Sur ce terrain, l’offre de Tomé a été jugée plus favorable, à la fois sur le plan social et sur le plan financier.
Ce que valide exactement la décision du 14 octobre 2026
Le jugement retient une offre de reprise dans le cadre d’un redressement judiciaire ouvert le 1er juin 2026. La décision ne signifie pas un retour immédiat à l’équilibre économique. Elle encadre la poursuite de l’activité sur une base redimensionnée, avec un périmètre social plus restreint et un financement mêlant fonds privés et concours publics.
155 emplois sauvegardés, une issue moins brutale que l’autre offre
Le point le plus sensible du dossier restait l’emploi. Le projet retenu prévoit la sauvegarde de 155 postes sur les quelque 220 salariés encore en poste.
Les sources récentes mentionnaient des effectifs variant entre 219 et 243 personnes selon les moments d’observation, en raison notamment des départs naturels et des fins de CDD. Dans ce cadre, la donnée stabilisée et convergente retenue par les médias est celle de 155 emplois préservés.
L’offre concurrente de Carlesimo présentait, elle aussi, un niveau financier jugé comparable, mais avec un périmètre social plus réduit. Elle prévoyait la conservation de 125 à 129 postes seulement. Cet écart a pesé lourd dans l’arbitrage.
Pour Duralex, l’enjeu dépasse la seule lecture comptable. L’entreprise sort de sa cinquième procédure de redressement judiciaire en une vingtaine d’années. Moins de deux ans après la reprise de l’activité par les salariés sous forme de SCOP, la société se retrouvait à nouveau sous protection du tribunal. Dans un tel contexte, le nombre d’emplois maintenus constitue naturellement un critère central de comparaison entre candidats.
Lorsqu’un tribunal examine plusieurs offres, il ne se limite pas au prix affiché. Il apprécie aussi la capacité du projet à préserver durablement l’emploi, à assurer la continuité d’exploitation et à financer les investissements nécessaires. Dans le cas de Duralex, l’écart entre 155 postes repris et 125 à 129 dans l’offre concurrente a donné un avantage concret au projet de Tomé.
La contrepartie sociale reste toutefois lourde. Selon les comptages repris par les différentes sources, entre 65 et 88 postes ne seront pas repris. Cela constitue la réduction d’effectifs la plus importante enregistrée par la verrerie depuis vingt ans. La décision sauve donc un noyau industriel, mais elle ne préserve pas l’intégralité du collectif de travail.
Un plan à 15 à 16 millions d’euros, avec un appui public décisif
Le montage financier présenté autour de la reprise représente environ 15 à 16 millions d’euros. Sur cet ensemble, les estimations publiées font état de 5 à 8 millions d’euros de fonds propres. Le reste repose sur différents leviers de financement, dont des soutiens publics et des concours destinés à accompagner la modernisation du site.
L’État, la Région Centre-Val de Loire et Orléans Métropole apportent un soutien évalué à six millions d’euros, notamment par des prêts de collectivités et par des aides liées à la performance énergétique de l’usine. Dans un dossier industriel fortement exposé au coût de l’énergie, ce point n’est pas accessoire : il conditionne directement la compétitivité future du site.
Le nom de Xavier Niel, fondateur de Free, apparaît également parmi les soutiens du projet via sa holding NJJ Capital. Les publications consultées ne donnent pas davantage de détails capitalistiques que cette mention. Il convient donc de s’en tenir à ce périmètre factuel.
D’un point de vue économique, le choix du tribunal traduit une préférence pour une offre qui combine trois ressorts :
- un niveau d’apport privé jugé crédible,
- un accompagnement public ciblé,
- un maintien de l’emploi supérieur à celui de l’offre rivale.
Ce triptyque est fréquent dans les reprises d’actifs industriels fragilisés. Il permet de financer non seulement la continuité d’activité, mais aussi une transformation productive, indispensable lorsque l’outil industriel souffre à la fois de charges fixes élevées et d’un besoin d’investissement lourd.
Lecture financière du dossier Duralex
Le volume de financement annoncé ne doit pas être lu comme un simple chèque d’entrée. Il sert à absorber le coût de la relance, à soutenir le besoin industriel immédiat et à financer une trajectoire de transformation énergétique du site. Pour une verrerie, la structure des coûts dépend fortement des fours et de l’énergie consommée.
La Chapelle-Saint-Mesmin : une usine historique face au mur énergétique
Duralex n’est pas une marque sans outil productif. À la différence d’autres dossiers de reprise plus commerciaux, la société conserve une usine historique à La Chapelle-Saint-Mesmin, près d’Orléans. Toute la difficulté consiste donc à relancer une activité manufacturière qui reste intensément dépendante de l’énergie.
Le repreneur a annoncé une conversion des fours, aujourd’hui au gaz, vers une technologie 100 % électrique à l’horizon 2029. L’objectif affiché est de supprimer l’essentiel des émissions de CO2 du site. Sur le plan industriel, cette orientation est cohérente avec la pression croissante exercée par les coûts énergétiques et par l’exigence de décarbonation.
Cette promesse engage toutefois un chantier long. Entre l’annonce d’une conversion et sa mise en œuvre, plusieurs questions pèsent sur l’exécution : rythme de financement, continuité de production pendant les travaux, niveau de consommation future, et capacité du marché à absorber une offre redimensionnée. Aucune de ces variables ne peut être considérée comme mineure dans une verrerie.
Dans l’industrie du verre, les fours représentent un centre névralgique. Leur alimentation, leur maintenance et leur rendement influencent directement les coûts de production. Une stratégie de conversion du gaz vers l’électrique peut améliorer la trajectoire carbone du site, mais elle suppose des investissements lourds et une excellente maîtrise du calendrier industriel.
Le projet de Tomé prévoit aussi un redimensionnement de la production en fonction des ventes ainsi qu’un repositionnement vers de nouvelles gammes. Cette approche marque une inflexion stratégique nette : il ne s’agit pas seulement de produire les volumes historiques, mais d’ajuster l’outil à la demande réelle et aux attentes des consommateurs.
Dans les dossiers de redressement, cette discipline commerciale est souvent décisive. Une reprise échoue fréquemment non parce que le produit est faible, mais parce que l’outil conserve une structure de coûts calibrée pour un niveau d’activité qui n’existe plus.
Duralex, une marque de 1945 dont la notoriété ne suffit plus à elle seule
Fondée en 1945, Duralex conserve un fort capital symbolique en France. Ses verres réputés incassables appartiennent à l’imaginaire collectif autant qu’au paysage industriel. C’est précisément ce décalage entre puissance de marque et fragilité économique qui rend le dossier emblématique.
Une marque patrimoniale ne garantit pas la rentabilité d’une usine. La notoriété apporte de la désirabilité, facilite le discours commercial et peut soutenir une montée en gamme. Elle ne compense ni des coûts énergétiques élevés, ni des besoins de modernisation, ni l’usure d’un cycle de procédures répétées.
La fin de l’expérience en SCOP est également un élément important du dossier. La reprise par les salariés avait constitué un signal fort, à la fois industriel et politique. Mais moins de deux ans plus tard, l’entreprise se retrouvait à nouveau en difficulté. Cette séquence rappelle qu’une gouvernance différente, à elle seule, ne suffit pas lorsque l’équation productive demeure instable.
Les mots de Cédric Meston, prononcés après la décision, résument la portée du moment : « C’est gagné ! Nous sommes les nouveaux propriétaires de Duralex. C’est une vraie responsabilité, on fera tout pour être à la hauteur et que la société soit pérenne dans le temps ». Cette déclaration engage le repreneur sur un terrain très concret : la durée.
Duralex en chiffres
Source : Infonet — données issues des comptes publiés au greffe (exercice 2019).
Ces données publiées au greffe rappellent l’ampleur de la fragilité financière historique de l’entreprise. Le chiffre d’affaires de 26,10 M€ en 2019 s’accompagnait d’un résultat net négatif de 12,36 M€, de capitaux propres négatifs de 4,13 M€ et d’une dette de 38,56 M€. Même si ces comptes ne décrivent pas la situation exacte de 2026, ils éclairent la profondeur des déséquilibres passés (Source : Infonet, comptes publiés au greffe, exercice 2019).
Après Tupperware France, Cédric Meston confirme une stratégie de reprises sensibles
L’opération Duralex s’inscrit dans une trajectoire plus large. Un an et demi après la reprise des activités françaises de Tupperware, Cédric Meston revient sur un terrain similaire : une marque connue du grand public, un actif industriel ou commercial fragilisé, une restructuration sociale, et un récit de relance à bâtir rapidement.
Le profil de l’entrepreneur nourrit l’attention portée au dossier. Trentenaire, passé par McKinsey, cofondateur de HappyVore, il se positionne désormais sur des dossiers de sauvetage à forte exposition médiatique. Pour le marché, cela change la nature de l’évaluation : on ne juge plus seulement une offre, mais aussi la capacité d’un dirigeant à enchaîner les plans de redressement exigeants.
Tupperware France : un précédent scruté de près
La matière disponible indique que Cédric Meston avait déjà repris les activités françaises de Tupperware en 2025. Ce précédent nourrit naturellement les comparaisons, mais il ne faut pas confondre les deux situations. Duralex repose sur une usine verrière historique, avec ses contraintes de four, d’énergie et de production. Le cas Tupperware relevait d’une autre configuration économique.
Le ministre de l’Industrie Sébastien Martin a salué l’ouverture d’un « nouveau chapitre » pour l’entreprise. De son côté, le président de la Région Centre-Val de Loire, François Bonneau, avait insisté sur la dimension sociale du choix à effectuer, évoquant des salariés ayant « vécu de nombreux traumatismes ».
Le fait qu’un consensus assez large se soit dessiné à l’audience autour de l’offre de Tomé mérite aussi d’être relevé. Dans ce type de dossier, l’adhésion des parties prenantes ne garantit pas la réussite future, mais elle réduit les frictions initiales au moment où il faut redémarrer vite.
Ce que le marché regardera désormais
- La tenue réelle du plan de financement annoncé.
- Le niveau d’activité commercial après la reprise.
- Le calendrier de conversion énergétique des fours d’ici 2029.
- La capacité à stabiliser l’emploi repris sur plusieurs exercices.
Le véritable test commence dans l’usine, pas au tribunal
La décision du 14 octobre 2026 referme une séquence judiciaire, pas la question économique. Pour Duralex, le plus dur commence avec l’exécution : faire tourner l’usine de La Chapelle-Saint-Mesmin avec un périmètre social réduit, ajuster la production aux ventes et financer une transformation énergétique ambitieuse.
Le jugement sauve une marque industrielle française, mais seule la discipline d’exploitation dira si ce sursis peut devenir une relance durable.