Le changement de contrôle chez Mineris propulse la croissance
Découvrez comment le contrôle majoritaire d'Artépolis transforme Mineris et vise un chiffre d'affaires de près de 100 M€ d'ici 2026.
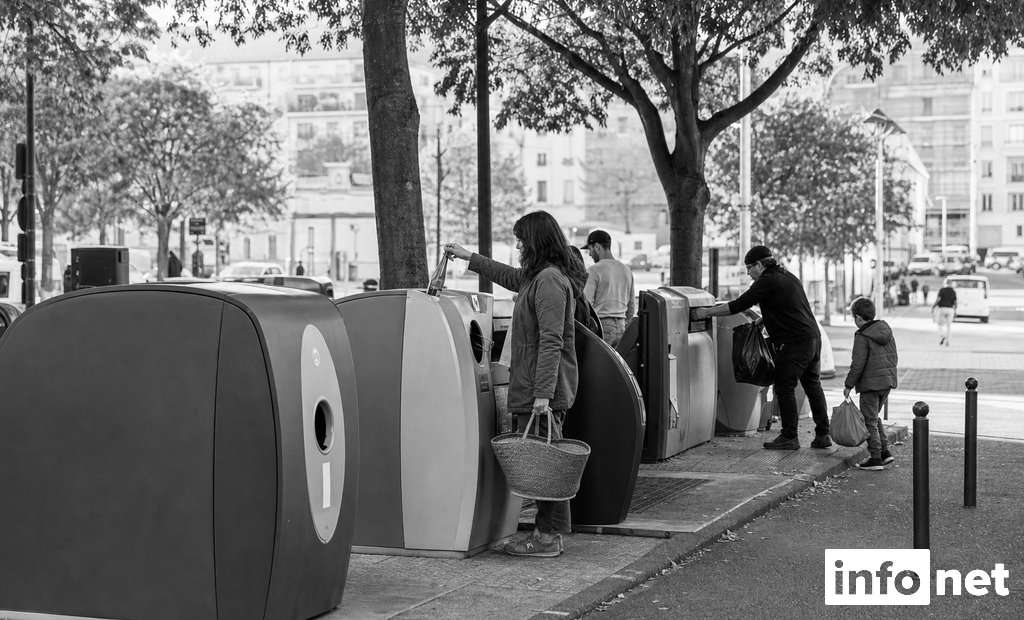
À Avignon, un acteur discret mais central de la gestion des déchets change de tour de table. Mineris, spécialiste de la collecte en points d’apport volontaire pour les collectivités locales, a annoncé le 5 novembre 2026 son passage sous le contrôle majoritaire d’Artépolis. L’opération marque la sortie de Naxicap, Garibaldi Participations et Bpifrance, présents au capital depuis 2020, et ouvre une nouvelle séquence de financement pour un groupe qui vise près de 100 M€ de chiffre d’affaires en 2026.
Une transmission de majorité validée fin septembre
Le dossier a franchi son étape réglementaire avant même son officialisation par l’entreprise. L’Autorité de la concurrence a autorisé le 28 septembre 2026 la prise de contrôle conjoint de Mineris par Artéus et Ophiliam & Cie, réunis au sein d’Artépolis.
Cette chronologie est importante pour lire correctement l’opération. L’annonce du 5 novembre 2026 correspond à la communication de l’entreprise sur un mouvement capitalistique déjà passé par le filtre du contrôle des concentrations. Dans le secteur des services aux collectivités, cette validation est un passage structurant dès lors qu’un acteur dispose d’une implantation nationale et d’un portefeuille significatif de contrats publics.
La société n’a communiqué ni le prix de la transaction ni la répartition du capital. En revanche, elle a précisé la sortie des investisseurs financiers entrés en 2020 et le maintien des fondateurs Thierry de Chirée et Pierre Hornung au côté du management pendant la transition managériale.
Ce que l’entreprise a effectivement communiqué
Les éléments publics portent sur le changement de contrôle majoritaire, la sortie des investisseurs présents depuis 2020, l’identité des soutiens financiers et les moyens mobilisables pour la croissance. Le prix de l’opération et la nouvelle répartition du capital n’ont pas été rendus publics.
Artépolis assemble un bloc d’investisseurs autour de Mineris
Le schéma retenu repose sur un noyau majoritaire et un cercle de co-investisseurs. Artépolis regroupe Artéus et Ophiliam & Cie. À leurs côtés, l’entreprise cite le soutien de Malakoff Humanis, Smalt Capital, Omada, Épopée Gestion ainsi que de plusieurs entrepreneurs individuels.
Le montage comprend aussi des actionnaires minoritaires. Sont mentionnés Société Générale Capital Partenaires, BNP Paribas Développement et le groupe Crédit Agricole via IDIA Capital Investissement et SOFIPACA.
Pour les observateurs du marché, ce type d’architecture traduit souvent une logique de développement plus qu’une simple réorganisation patrimoniale. Ici, le message est explicite : Mineris indique disposer de plus de 70 M€ mobilisables en fonds propres et en dette pour financer à la fois sa croissance organique et de nouvelles acquisitions.
La formulation mérite attention. L’entreprise ne parle pas d’un objectif abstrait de consolidation, mais de moyens immédiatement mobilisables. Cela donne une indication utile sur l’intensité du plan de développement envisagé à horizon rapproché.
Lorsque des investisseurs prennent conjointement le contrôle d’une entreprise, l’Autorité de la concurrence vérifie notamment que l’opération ne porte pas atteinte au jeu concurrentiel. Dans un métier adossé aux collectivités locales, cette étape est particulièrement observée car elle touche un marché de services récurrents, souvent attribués pour plusieurs années.
Un métier de niche, mais un socle contractuel solide avec les collectivités
Mineris opère sur un segment bien identifié : la collecte des déchets en points d’apport volontaire. Le modèle repose sur des conteneurs dans lesquels les ménages déposent leurs déchets, à la différence d’une collecte en porte-à-porte. L’entreprise se présente comme le premier opérateur français de ce marché.
Son activité ne se limite pas au ramassage. Le groupe intervient aussi sur le lavage des bacs roulants, le lavage des colonnes et la maintenance des conteneurs. Cette combinaison de prestations renforce la profondeur opérationnelle de son offre auprès des collectivités locales.
Autre élément structurant : environ 600 contrats, avec une durée moyenne de cinq à six ans, et indexés sur l’inflation selon l’entreprise. Pour un lecteur orienté finance et risques, ce point est loin d’être anecdotique. Une telle base contractuelle donne de la visibilité commerciale, tout en offrant un mécanisme de protection partielle contre la hausse des coûts.
La nature même de ces contrats explique aussi l’intérêt d’investisseurs recherchant des flux récurrents et un positionnement adossé à des besoins publics difficilement compressibles. La collecte du verre ménager et des déchets en apport volontaire n’est pas une activité de mode. C’est une fonction de continuité de service, avec un ancrage réglementaire et territorial fort.
Le point d’apport volontaire, un modèle en progression
Le point d’apport volontaire désigne des conteneurs où les ménages déposent eux-mêmes certains déchets. Dans le cas de Mineris, ce positionnement est présenté comme un relais de croissance face au porte-à-porte, avec en toile de fond la montée des exigences de tri et l’évolution des organisations locales de collecte.
De 39 M€ en 2020 à près de 100 M€ visés en 2026
La trajectoire de Mineris est l’un des marqueurs forts de l’opération. Le groupe indique que son chiffre d’affaires est passé de 39 M€ en 2020 à près de 100 M€ prévus en 2026. Ce changement d’échelle éclaire le repositionnement du capital : la société n’est plus dans une phase d’amorçage, mais dans une logique d’accélération et de structuration.
L’entreprise comptait 200 à 249 salariés en 2024. Elle s’appuie sur un réseau national d’agences et sur une flotte de 400 véhicules spécialisés, dont une part croissante de modèles électriques. Cette empreinte logistique est au cœur de sa proposition de valeur : dans la collecte, la taille ne se résume pas aux volumes traités, elle repose aussi sur la capacité à intervenir partout, avec des moyens techniques adaptés et des coûts maîtrisés.
Mineris met également en avant un historique d’environ 25 acquisitions depuis sa création. Ce chiffre signale une habitude de croissance externe déjà ancienne. Le nouveau tour de table ne crée donc pas ex nihilo une stratégie de consolidation ; il donne plutôt des marges de manœuvre supplémentaires à une méthode de développement déjà éprouvée.
Le cap affiché est ambitieux : doubler l’activité d’ici cinq ans. Pour y parvenir, l’entreprise compte sur deux ressorts conjoints : l’essor du marché de l’apport volontaire et de nouvelles acquisitions.
La combinaison est classique en apparence, mais exigeante en exécution. Dans les services territoriaux, grossir implique de préserver la qualité opérationnelle, la relation contractuelle avec les collectivités et la maîtrise des actifs roulants.
Ce que disent les comptes publiés au greffe sur l’exercice 2025
À côté de la trajectoire communiquée par l’entreprise pour 2026, les comptes publiés au greffe sur l’exercice 2025 apportent une photographie complémentaire. Ils montrent une société avec un chiffre d’affaires de 34,01 M€, un résultat net de 859 € et 10,75 M€ de dettes (source : Infonet, comptes publiés au greffe 2025).
Ces données doivent être lues avec prudence et précision. Elles relèvent d’un exercice social publié, tandis que la communication de l’entreprise sur près de 100 M€ en 2026 renvoie à un niveau de chiffre d’affaires anticipé pour l’année 2026. Les deux séries ne sont pas contradictoires par nature, mais elles ne décrivent pas la même temporalité ni nécessairement le même périmètre de lecture.
Données clés
Source : Infonet — données issues des comptes publiés au greffe (exercice 2025).
Pour les partenaires financiers comme pour les donneurs d’ordres publics, un point ressort nettement : l’enjeu n’est pas seulement la croissance du volume d’affaires, mais la capacité à transformer cette croissance en structure durablement robuste. L’arrivée d’un nouveau bloc majoritaire, couplée à un financement bancaire dédié, répond précisément à cette problématique d’échelle.
Le tableau Infonet reproduit les données de l’exercice 2025 publiées au greffe. La société, elle, communique sur un chiffre d’affaires attendu en 2026. Un exercice comptable publié et une prévision de chiffre d’affaires pour une année ultérieure répondent à des logiques différentes. Comparer les deux sans cette précaution conduirait à une lecture erronée.
Banques arrangeuses, dette d’acquisition et capacité de feu pour la croissance
Le financement de l’opération a été arrangé par la Caisse d’Epargne CEPAC et BNP Paribas. Le pool bancaire comprend également BPMed, LCL et Artemid. La composition de ce tour de dette est révélatrice : le projet n’est pas porté par un seul interlocuteur bancaire, mais par un syndicat capable d’accompagner une stratégie de croissance étalée dans le temps.
Le message adressé au marché est assez clair. D’un côté, des investisseurs majoritaires et minoritaires structurent les fonds propres. De l’autre, plusieurs établissements bancaires apportent une capacité de financement complémentaire. Cet assemblage donne à Mineris les ressources pour poursuivre deux objectifs simultanés :
- renforcer sa croissance organique sur ses marchés actuels ;
- financer de nouvelles acquisitions sur un secteur encore propice au regroupement.
Dans les métiers de services environnementaux, ce levier financier peut jouer un rôle déterminant. Les appels d’offres publics exigent souvent une couverture géographique crédible, des équipements adaptés et une qualité d’exécution stable. Or, ces trois dimensions nécessitent des investissements matériels et humains continus.
La présence de 400 véhicules spécialisés, dont une part croissante de véhicules électriques, renvoie aussi à une équation de capital plus lourde qu’il n’y paraît. Remplacer ou verdir une flotte ne relève pas seulement de l’image RSE. C’est un sujet d’allocation de ressources, de coût total de possession et de capacité à répondre à l’évolution des attentes des collectivités.
Financement : ce que recouvre le montant de 70 M€
Selon l’entreprise, le groupe dispose de plus de 70 M€ mobilisables en fonds propres et en dette. Cette enveloppe est destinée à soutenir à la fois la croissance organique et de futures opérations de croissance externe. Le détail entre les deux poches n’a pas été communiqué.
Fondateurs maintenus, transition managériale et cap ESG
Dans ce type d’opération, le maintien des dirigeants historiques n’est jamais un détail. Thierry de Chirée et Pierre Hornung réinvestissent aux côtés du management et conservent leurs fonctions opérationnelles pendant la transition managériale. Ce choix vise à préserver la continuité d’exécution dans un métier où la relation de terrain avec les collectivités reste décisive.
Les deux fondateurs ont expliqué leur décision en ces termes : « Nous avons choisi de construire une nouvelle étape avec des partenaires partageant notre ADN entrepreneurial et capables d’accompagner Mineris dans la durée ».
Au-delà de la formule, la phrase révèle une préférence pour des partenaires jugés compatibles avec l’histoire du groupe et avec son rythme de développement. C’est un point souvent sous-estimé dans les opérations sur des ETI ou des PME de services : le sujet n’est pas seulement la disponibilité du capital, mais la capacité du tour de table à accepter les temporalités opérationnelles du secteur.
Le chantier ESG est également clairement identifié. Mineris associe son objectif de doublement d’activité à un renforcement de son profil ESG, notamment via l’électrification de sa flotte.
Là encore, il ne s’agit pas d’un supplément cosmétique. Pour une entreprise qui opère au contact direct des collectivités, la crédibilité environnementale pèse de plus en plus dans la compétitivité commerciale, l’acceptabilité locale et la gestion des coûts futurs.
Dans la collecte, les engagements ESG se traduisent concrètement par la composition de la flotte, la maintenance des équipements, l’organisation des tournées et la relation avec les collectivités. L’électrification progressive des véhicules peut ainsi répondre à la fois à des objectifs environnementaux et à des attentes de commanditaires publics.
Un changement de contrôle qui prépare une nouvelle phase industrielle
L’opération annoncée le 5 novembre 2026 installe Mineris dans une nouvelle séquence. Le groupe conserve ses fondateurs aux commandes pendant la transition, s’appuie sur un financement bancaire structuré et affiche des moyens significatifs pour accélérer. Dans un métier soutenu par des contrats longs et par la progression du tri, cette combinaison peut compter davantage que le seul changement d’actionnaires.
La prochaine lecture du dossier se fera donc moins sur l’annonce elle-même que sur l’exécution : croissance organique, acquisitions et capacité à tenir la promesse industrielle derrière le nouveau tour de table.