La France confirme son statut avec 21,2 milliards d'euros d'exportation
Les exportations d'armement de la France atteignent 21,2 milliards d'euros en 2025, renforçant sa position mondiale.
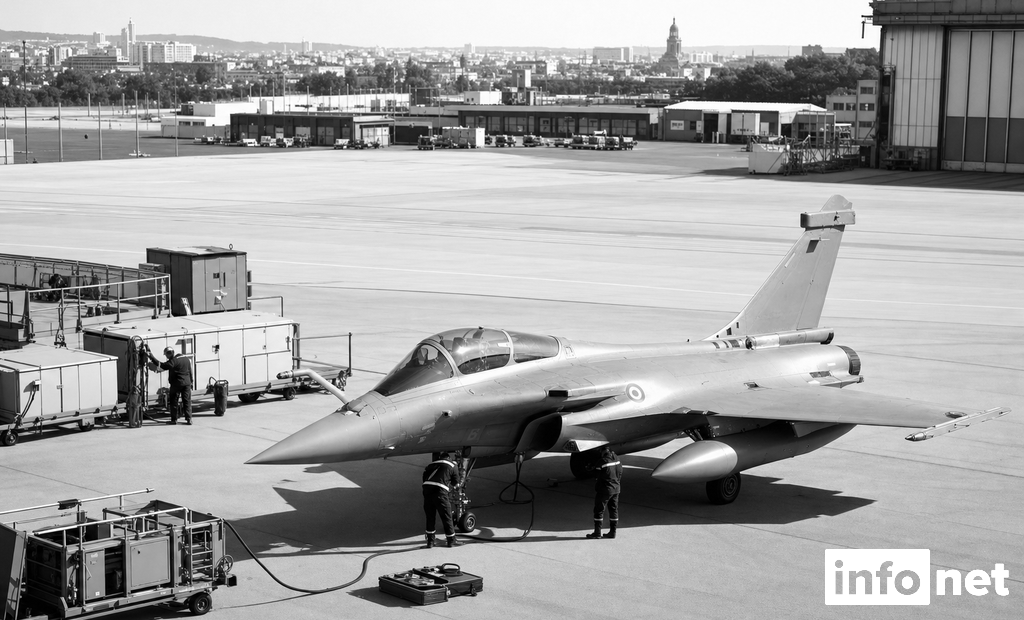
21,2 milliards d'euros en 2025 : le chiffre place une nouvelle fois les exportations françaises d'armement à un niveau exceptionnel. Publié par le ministère des Armées dans son Rapport au Parlement 2025, ce total confirme une deuxième année consécutive au-dessus de 20 milliards d'euros et ancre la France au deuxième rang mondial, derrière les États-Unis. Pour les industriels, ce volume de commandes est à la fois un signal de puissance commerciale et un rappel des fragilités liées aux très grands contrats.
Deuxième rang mondial : une performance commerciale qui s'installe
Le millésime 2025 ne relève plus de l'accident favorable. Avec 21,2 milliards d'euros de prises de commandes, la France enregistre une nouvelle année de très haut niveau, après avoir déjà franchi ce seuil symbolique l'année précédente. Le fait marquant n'est donc pas seulement le montant, mais sa répétition : deux exercices successifs au-dessus de 20 milliards d'euros traduisent une capacité durable à convertir l'offre industrielle française en contrats export.
Ce résultat conforte la position française dans la hiérarchie mondiale. Sur la période 2021-2025, le Stockholm International Peace Research Institute attribue à la France 9,8 % des exportations mondiales d'armes majeures, contre 43 % pour les États-Unis. La France devance désormais la Russie sur cette séquence, ce qui modifie sensiblement la lecture géoéconomique du marché mondial de l'armement (SIPRI).
Pour l'écosystème industriel, cette place de numéro deux ne se réduit pas à un enjeu d'image. Elle pèse sur la charge des sites de production, sur la visibilité des sous-traitants, sur les cycles de recrutement et sur la capacité à amortir les coûts de développement des grands programmes. L'export agit ici comme un multiplicateur industriel, surtout dans les segments où les volumes domestiques ne suffisent pas à eux seuls à soutenir les chaînes.
Ce que mesure exactement le chiffre de 21,2 milliards d'euros
Le montant communiqué porte sur des prises de commandes enregistrées en 2025. Il ne s'agit ni d'un chiffre d'affaires consolidé du secteur, ni d'un bénéfice, ni d'un niveau de livraisons sur l'année civile. Cette distinction est essentielle pour éviter les confusions d'interprétation financière.
Le contrat indien du 28 avril 2025 tire l'Asie au premier rang
La géographie des contrats signés en 2025 est nette : l'Asie capte 43 % des prises de commandes françaises. Ce basculement repose d'abord sur un dossier majeur, la signature, le 28 avril 2025, de l'accord intergouvernemental portant sur 26 Rafale Marine destinés à la marine indienne. Dans le bilan annuel, ce contrat joue un rôle central.
Son effet dépasse la seule dimension commerciale. Il confirme que le Rafale de Dassault Aviation demeure le principal vecteur des exportations françaises d'armement. La plateforme aéronautique continue d'entraîner un ensemble de compétences industrielles, de prestations de soutien et d'équipements associés qui irriguent une chaîne de valeur bien plus large que le seul avion de combat.
Le poids de l'Asie dans le portefeuille 2025 montre aussi que le marché des exportations françaises se recompose autour de clients capables de conclure des contrats d'ampleur, avec des calendriers politiques et budgétaires propres. Cette dynamique crée une forte profondeur commerciale, mais elle concentre également le risque. Quand une année dépend d'un petit nombre de signatures majeures, le profil de volatilité des prises de commandes augmente mécaniquement.
Dassault Aviation : un produit pivot dans l'offre française
Dans les chiffres publiés pour 2025, l'aéronautique représente 40 % des commandes totales. Ce poids sectoriel illustre le rôle pivot du Rafale dans l'appareil export français. L'enjeu n'est pas seulement de vendre une plateforme, mais de sécuriser une relation de long terme avec le client étatique, autour de la formation, du maintien en condition, des armements compatibles et de l'accompagnement opérationnel lorsque celui-ci est prévu par les accords conclus.
Le contrat signé le 28 avril 2025 pour 26 Rafale Marine pèse à la fois par son montant et par sa portée industrielle. Il conforte un client déjà stratégique pour l'industrie française de défense et renforce le rôle de l'aéronautique militaire dans la structure des commandes export de l'année.
L'Europe reste en retrait malgré le réarmement des États membres
Le contraste est saisissant. Alors que plusieurs pays européens ont accéléré leurs efforts de réarmement, l'Union européenne ne représente que 27 % des contrats signés en 2025. Ce niveau confirme que la demande européenne, bien que réelle, ne se traduit pas nécessairement par une captation majoritaire au bénéfice des industriels français.
Pour les entreprises concernées, le sujet est important. Une part européenne plus élevée offrirait, en théorie, davantage de proximité réglementaire, de convergence stratégique et de prévisibilité politique. Or les chiffres de 2025 indiquent que la France reste d'abord tirée par des marchés extra-européens, en premier lieu asiatiques.
Cette situation peut s'expliquer sans extrapolation hasardeuse : sur le marché européen, la concurrence est structurellement forte, les calendriers de décision diffèrent d'un État à l'autre et les arbitrages de souveraineté industrielle demeurent sensibles. En pratique, cela signifie qu'un mouvement général de réarmement en Europe ne se convertit pas automatiquement en commandes pour les acteurs français.
Un point mérite toutefois d'être isolé : les systèmes de défense antiaérienne et les missiles ont progressé à 15 % des ventes à l'international. Cette montée en puissance traduit une demande plus marquée pour les capacités de protection et d'interception, dans un environnement stratégique où la défense du territoire et des infrastructures critiques reprend de l'importance.
Une lecture économique du décalage européen
Un marché européen en réarmement ne garantit pas une hausse proportionnelle des commandes françaises. Les décisions d'achat restent nationales, les appels d'offres peuvent être segmentés par capacité, et les stratégies industrielles des États acheteurs ne coïncident pas toujours avec l'offre française disponible au moment de la décision.
Aéronautique, naval, terrestre : la hiérarchie sectorielle des commandes 2025
La structure sectorielle des prises de commandes de 2025 éclaire la spécialisation de l'offre française. L'aéronautique pèse 40 % du total. La construction navale représente 19 %. L'armement terrestre atteint 12 %. Cette répartition confirme le rôle dominant des grandes plateformes et des programmes à forte intensité technologique.
Pour les observateurs économiques, cette hiérarchie a plusieurs conséquences. D'abord, elle renforce le caractère capitalistique du modèle export français.
Les secteurs les plus visibles sont aussi ceux qui mobilisent des cycles longs, des besoins d'investissement élevés et un dialogue étroit avec les États clients. Ensuite, elle met en lumière l'effet d'entraînement des grands maîtres d'oeuvre sur un tissu de fournisseurs et de sous-traitants spécialisés.
La progression des missiles et de la défense antiaérienne nuance cependant le tableau. Elle montre que les segments de souveraineté et de protection active peuvent gagner du terrain au sein du portefeuille export, en complément des contrats centrés sur les avions ou les bâtiments militaires. Cette diversification interne est utile, car elle réduit partiellement la dépendance à une seule famille de produits, même si elle ne supprime pas le risque lié aux contrats de très grande taille.
La base industrielle et technologique de défense, ou BITD, désigne l'ensemble des entreprises, compétences, capacités de production et savoir-faire indispensables à l'autonomie stratégique du pays. Dans la matière fournie, elle regroupe 240 000 emplois industriels sur le territoire national.
240 000 emplois industriels : l'effet direct sur la BITD française
Au-delà des classements internationaux, la donnée structurante reste l'impact intérieur. Les commandes export soutiennent l'activité d'une BITD de 240 000 emplois industriels en France. Ce chiffre rappelle qu'une vente d'armement à l'international ne se limite pas à une transaction commerciale : elle alimente un appareil productif, des bureaux d'études, des fonctions de maintenance et un réseau de PME et d'ETI insérées dans la chaîne de fabrication.
Dans cette perspective, le maintien de commandes élevées contribue à lisser la charge entre programmes nationaux et débouchés extérieurs. Il peut aussi préserver des compétences rares, dont la reconstitution serait longue et coûteuse en cas d'arrêt brutal des cadences. Pour la puissance publique comme pour les industriels, l'export remplit donc une fonction de stabilisation productive.
Le rapport mentionne également que le volume global des exportations-importations reste stable depuis 2010, tandis que la réorientation géographique s'est accentuée depuis 2020. Autrement dit, la transformation n'est pas seulement quantitative. Elle est aussi spatiale. Les marchés qui portent la croissance commerciale ne sont plus distribués de la même façon qu'au début de la décennie précédente.
Pour les entreprises, cette réallocation géographique implique un ajustement durable des efforts commerciaux, du pilotage du risque pays et des partenariats industriels adaptés aux zones prioritaires. Elle pose aussi une question de gouvernance économique : comment sécuriser la continuité de l'activité lorsque la performance annuelle dépend davantage d'États tiers, soumis à des contraintes géopolitiques évolutives ?
Données financières et marché
Positionnement marché
- AIRBUS HELICOPTERS - 5,05 Mds€ (2025)
- MBDA FRANCE - 3,05 Mds€ (2025)
- SAFRAN LANDING SYSTEMS - 2,65 Mds€ (2025)
- SAFRAN NACELLES - 2,25 Mds€ (2025)
- ARIANEGROUP SAS - 2,15 Mds€ (2025)
Source : Infonet — données issues des comptes publiés au greffe (exercice 2025).
Ce bloc financier complète utilement la photographie sectorielle. Il rappelle que la performance export s'inscrit dans un environnement où plusieurs acteurs industriels affichent des masses économiques substantielles. Les indicateurs publiés au greffe pour l'exercice 2025 montrent des niveaux élevés de chiffre d'affaires, de résultat net et d'EBITDA pour les entreprises mises en avant dans ce panorama Infonet.
Il faut toutefois manier ces données avec précision. Elles décrivent des comptes publiés au greffe et un positionnement marché sur l'exercice 2025 ; elles ne se confondent pas avec le montant agrégé des prises de commandes export françaises d'armement. Leur intérêt éditorial réside ailleurs : elles donnent un repère sur la taille économique de certains acteurs qui gravitent dans l'écosystème de défense et d'aéronautique.
Méga-contrats : une force commerciale qui devient aussi un risque de concentration
Le bilan 2025 raconte une réussite, mais il révèle aussi une vulnérabilité. La concentration sur les très grands contrats expose la France aux arbitrages géopolitiques de pays tiers. Une décision reportée, un changement de priorité budgétaire ou une évolution diplomatique peuvent déplacer fortement la physionomie d'un exercice.
Cette dépendance ne remet pas en cause la compétitivité de l'offre française. Elle souligne plutôt la nature particulière de ce marché : peu d'acheteurs, des montants unitaires élevés, des négociations longues et une forte imbrication entre industrie, stratégie et relation interétatique. Dans ce cadre, la robustesse commerciale ne suffit pas toujours. La diversification des débouchés devient un enjeu de résilience.
La concurrence d'acteurs industriels plus agiles constitue un second point d'attention. Lorsque le marché mondial se fragmente, les fournisseurs capables de répondre rapidement à des besoins plus ciblés peuvent gagner du terrain, notamment sur des systèmes intermédiaires ou sur des calendriers plus courts. Pour la France, le sujet n'est donc pas seulement de conserver ses grands succès, mais d'élargir la base commerciale pour réduire la variabilité d'une année sur l'autre.
- Atout : une offre française crédible sur les plateformes majeures.
- Point de vigilance : une forte exposition à quelques décisions souveraines très concentrées.
- Impératif industriel : maintenir la charge de la BITD sans dépendre exclusivement d'un nombre restreint de signatures.
À la date de référence du vendredi 21 août 2026, la question centrale n'est plus de savoir si la France sait vendre des équipements de défense à l'export. Les chiffres de 2025 l'attestent. L'enjeu est de savoir si cette performance peut rester durable sans être trop dépendante d'un petit nombre de contrats exceptionnels.
Ce que le cru 2025 dit du modèle français d'exportation d'armement
Le bilan 2025 dessine un modèle clair : une puissance commerciale élevée, tirée par l'aéronautique, adossée à une BITD dense, mais fortement sensible aux grands contrats internationaux. La France consolide son rang mondial et prouve que son offre demeure attractive sur les marchés stratégiques.
La vraie question pour les prochains exercices sera moins celle du volume ponctuel que celle de l'équilibre entre succès majeurs, ancrage européen et diversification géographique.