La Chine transforme son industrie avec des chiffres marquants
En 2024, la Chine domine la robotique et les batteries, redéfinissant la concurrence mondiale. Découvrez les implications pour les investisseurs.
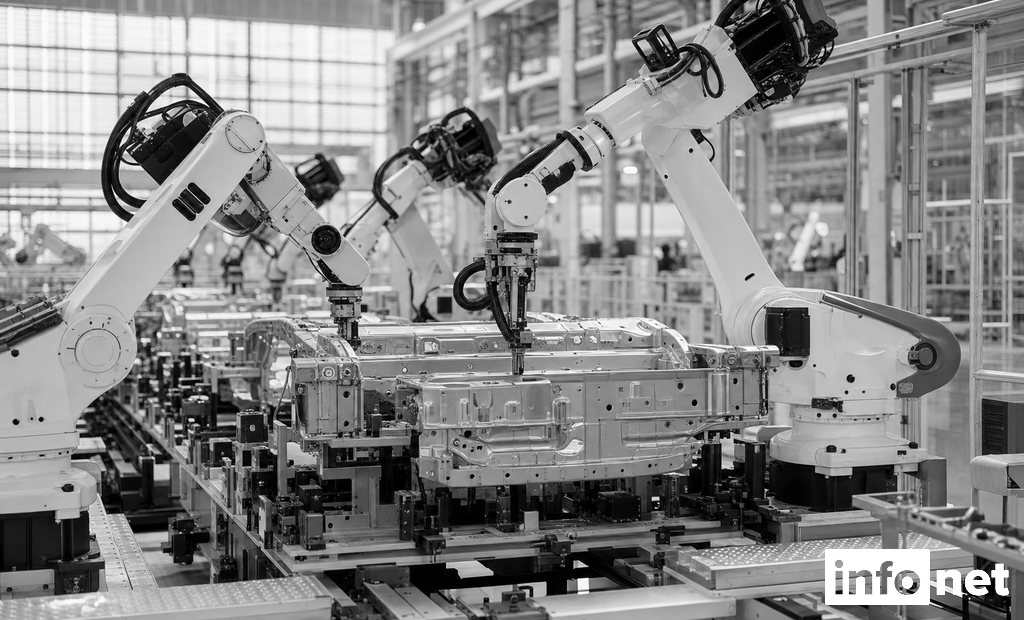
54 % des installations mondiales de robots industriels en 2024, plus de 80 % de la capacité mondiale de fabrication de cellules de batteries lithium-ion fin 2025, et plus de 43 000 familles de brevets liées à l’IA générative sur 2024 et 2025. Ces trois chiffres résument le déplacement du centre de gravité technologique chinois vers l’industrie, l’infrastructure et la propriété intellectuelle.
Pour les investisseurs européens, et en particulier français, le sujet ne se limite plus à quelques plateformes Internet connues des indices internationaux. Le véritable changement est structurel : l’innovation chinoise se diffuse désormais dans les semi-conducteurs, la robotique, l’automatisation, les batteries et la santé, avec des implications directes sur les chaînes de valeur mondiales, les valorisations boursières et le risque géopolitique.
Les plateformes ne suffisent plus à lire la technologie chinoise
La lecture classique du secteur technologique chinois a longtemps été dominée par les grands groupes du numérique cotés hors de Chine continentale. Cette grille reste utile pour comprendre la visibilité médiatique du secteur, mais elle devient insuffisante pour évaluer la réalité industrielle du pays.
Une part croissante de la création de valeur se joue désormais sur les marchés domestiques, en particulier parmi les actions A. C’est là que se concentrent de nombreuses sociétés actives dans les équipements de production, les composants, les infrastructures d’IA, les automatismes industriels ou encore les technologies médicales. Le biais de perception est important : un investisseur focalisé sur l’e-commerce, les réseaux sociaux et la publicité numérique passe à côté d’une partie significative de l’investissement productif chinois.
Ce glissement a aussi une portée macroéconomique. Il rapproche la technologie de l’appareil manufacturier, et non plus seulement de l’économie de services. Pour les entreprises françaises exposées à l’industrie mondiale, cela change la nature de la concurrence : il ne s’agit plus seulement de rivaliser avec des applications ou des plateformes, mais avec des acteurs positionnés sur les machines, les composants, l’automatisation et l’intégration industrielle.
Ce que cela change pour l’analyse sectorielle
Observer la technologie chinoise par le seul prisme des grandes capitalisations Internet peut conduire à sous-estimer des segments plus diffus mais stratégiques :
- les fabricants de semi-conducteurs et d’équipements associés ;
- les fournisseurs d’infrastructures liées à l’IA ;
- les industriels de la robotique et de l’automatisation ;
- les acteurs des batteries et des technologies de santé.
Robotique, batteries, IA : les signaux chiffrés d’une puissance industrielle
La transformation ne repose pas uniquement sur une narration politique. Elle se mesure. Dans la robotique, la Chine a représenté 54 % des installations mondiales de robots industriels en 2024, avec 295 000 unités installées, selon le rapport World Robotics 2025 de la Fédération internationale de robotique.
Ce niveau d’équipement traduit moins un effet de mode qu’une stratégie d’intensification industrielle. Plus une économie automatise ses lignes de production, plus elle renforce potentiellement sa productivité, la répétabilité de la qualité et sa capacité à absorber des coûts salariaux en hausse. Pour les entreprises exportatrices européennes, cela signifie que l’avantage comparatif chinois ne repose plus seulement sur l’échelle, mais aussi sur la sophistication croissante de l’outil productif.
Dans les batteries, le poids de la Chine est tout aussi significatif. L’Agence internationale de l’énergie estime qu’elle concentrait plus de 80 % de la capacité mondiale de fabrication de cellules lithium-ion fin 2025.
Ce chiffre compte bien au-delà du véhicule électrique. Il concerne aussi le stockage stationnaire, la sécurité énergétique et, plus largement, la souveraineté industrielle des économies qui importent ces composants.
Enfin, l’IA constitue le troisième marqueur. Selon l’Organisation mondiale de la propriété intellectuelle, les inventeurs établis en Chine ont publié plus de 43 000 familles de brevets liées à l’IA générative en 2024 et 2025. Le volume de dépôts ne dit pas à lui seul la qualité future des modèles ni leur monétisation. Il révèle toutefois une densité d’effort technologique et une capacité d’appropriation industrielle du sujet.
Un portefeuille de brevets élevé signale un effort d’innovation, mais il ne garantit ni avantage concurrentiel durable, ni revenus, ni bénéfices futurs. Pour l’investisseur, la question décisive reste la conversion de cette recherche en produits, en parts de marché et en rentabilité.
Une logique d’innovation distincte de celle des États-Unis
L’un des points saillants du débat tient à la comparaison récurrente avec les États-Unis. Elle est utile, mais peut devenir trompeuse si elle suppose que toute grande puissance technologique doit reproduire le même schéma.
Le modèle américain est largement identifié à quelques leaders mondiaux capables d’imposer des ruptures majeures et de capter une forte part des dépenses en capital liées au numérique et à l’IA. La Chine, elle, présente un autre profil. Son avantage tient davantage à la vitesse de diffusion de l’innovation dans l’appareil productif : passage du laboratoire à l’usine, puis de l’usine au déploiement à grande échelle.
Cette mécanique est particulièrement visible dans les véhicules électriques, les batteries, la robotique et l’automatisation. Elle repose sur des chaînes de valeur denses, une forte base manufacturière et une capacité de commercialisation rapide.
En pratique, cela élargit le cercle des bénéficiaires potentiels. L’innovation n’est pas captée par une poignée d’acteurs seulement ; elle irrigue aussi les fournisseurs d’équipements, les intégrateurs, les producteurs de composants et les industriels utilisateurs.
Pour les marchés, la conséquence est importante. Dans un écosystème moins concentré, la sélection des valeurs devient plus complexe. L’investisseur ne cherche plus simplement le prochain champion visible à l’international, mais des entreprises capables de profiter d’un mouvement industriel diffus, parfois moins lisible depuis l’Europe.
États-Unis et Chine : deux modèles de diffusion de l’IA
Aux États-Unis, les dépenses associées à l’IA sont souvent perçues à travers les grands fournisseurs d’infrastructures numériques et quelques groupes dominants. En Chine, les retombées économiques potentielles apparaissent plus réparties entre le matériel, les infrastructures et les usages industriels. Cette différence n’implique pas l’absence de champions, mais elle rend l’analyse plus transversale.
Lecture économique pour les entreprises françaises
Pour un industriel français, cette structuration a deux conséquences concrètes :
- la concurrence peut surgir d’acteurs moins connus mais très intégrés dans les chaînes de production ;
- les gains de compétitivité chinois peuvent venir d’améliorations incrémentales rapides, et pas seulement d’innovations de rupture très médiatisées.
Souveraineté technologique : une politique industrielle devenue impératif stratégique
La recherche d’autonomie technologique occupe désormais une place centrale dans la stratégie économique de Pékin. Les restrictions d’accès à certaines technologies ont accéléré les investissements domestiques dans les semi-conducteurs, les infrastructures d’IA, la fabrication avancée et la sécurisation des chaînes d’approvisionnement.
Le sujet dépasse largement la politique industrielle au sens classique. Il touche à la résilience économique, à la capacité de substitution aux importations et à la réduction de dépendances jugées critiques. Pour cette raison, l’effort technologique chinois s’inscrit aussi dans une recomposition plus large du modèle de croissance, historiquement très lié à l’immobilier.
Autrement dit, la technologie n’est pas seulement un segment de marché. Elle devient un levier de réallocation du capital vers des activités perçues comme plus productives, plus exportables et plus défendables sur le plan stratégique. Cette orientation explique pourquoi les semi-conducteurs, l’IA, la robotique ou les batteries attirent une attention particulière.
Pour autant, ce soutien structurel ne neutralise pas le risque. Il peut même l’accentuer sur certains segments si les flux d’investissement gonflent plus vite que la demande solvable. À cela s’ajoutent les aléas réglementaires et les tensions internationales, qui peuvent modifier brutalement les conditions d’accès à certaines technologies, à certains marchés ou à certains financements.
La recherche d’autonomie technologique vise d’abord à réduire les vulnérabilités sur des maillons jugés essentiels. Elle n’implique pas nécessairement une fermeture complète, mais une montée en puissance des capacités domestiques dans les secteurs considérés comme stratégiques.
Valorisations, exécution, réglementation : les trois filtres de la prochaine phase
L’enthousiasme de marché autour de l’IA, de l’automatisation et de l’indépendance technologique a déjà revalorisé de nombreuses actions chinoises. Certaines zones du marché ont retrouvé, voire dépassé, leurs niveaux historiques de valorisation, en parallèle d’une amélioration des anticipations de bénéfices.
Ce point appelle une lecture plus sélective. La phase de hausse large et indifférenciée peut céder la place à une période plus discriminante. Les investisseurs devront arbitrer entre, d’un côté, les sociétés capables de transformer la demande en revenus et en bénéfices durables et, de l’autre, les valeurs dont les cours ont progressé plus vite que les fondamentaux.
Trois filtres semblent donc décisifs.
- Le filtre industriel : l’entreprise dispose-t-elle d’un avantage compétitif concret, qu’il s’agisse de coût, de capacité de production, de qualité technologique ou d’intégration dans la chaîne de valeur ?
- Le filtre financier : la dynamique commerciale peut-elle se convertir en bénéfices durables, plutôt qu’en simple croissance de volumes ou en expansion sous pression sur les marges ?
- Le filtre réglementaire et géopolitique : l’activité dépend-elle d’autorisations, d’exportations ou d’approvisionnements sensibles pouvant être remis en cause ?
Pour les gérants d’actifs et les directions financières, cette phase est plus exigeante. La profondeur du marché chinois offre davantage d’angles d’entrée, mais elle impose aussi une analyse plus fine des modèles économiques. Le risque n’est pas seulement de rater un thème porteur. Il est aussi d’acheter trop cher une histoire séduisante dont la monétisation reste incertaine.
Allianz Global Investors : une thèse de long terme, mais sans angle mort sur le risque
La lecture portée par Allianz Global Investors reste constructive sur le long terme. Elle considère que la question n’est plus de savoir si la Chine innove, mais où cette innovation peut générer une valeur économique durable. Cette nuance est essentielle. Elle déplace l’analyse du récit vers l’exécution, et du volume d’investissement vers la qualité du retour potentiel.
Pour un lecteur français, cette approche a une résonance particulière. Elle rappelle un principe bien connu en capital-investissement comme sur les marchés cotés : une tendance structurelle ne dispense jamais d’une discipline de valorisation, ni d’une lecture précise des risques juridiques et politiques.
Trois points de vigilance pour un investisseur européen
Le potentiel de croissance ne supprime pas les facteurs de fragilité. Les principaux points de vigilance restent :
- la volatilité des valorisations sur les segments liés à l’IA et à l’automatisation ;
- l’évolution des règles et priorités réglementaires ;
- l’impact des tensions géopolitiques sur les chaînes d’approvisionnement, l’accès aux technologies et la perception du risque pays.
Ce que le virage technologique chinois change pour la grille de lecture des marchés
La technologie chinoise n’est plus un simple sous-ensemble du numérique mondial. Elle prend la forme d’un bloc industriel, scientifique et stratégique beaucoup plus large, dont les effets débordent la Bourse pour toucher le commerce international, l’investissement productif et la concurrence manufacturière. Les chiffres disponibles sur la robotique, les batteries et l’IA confirment ce changement d’échelle (IFR, World Robotics 2025 ; OMPI).
Pour les acteurs français, la bonne lecture n’est ni l’enthousiasme automatique ni le rejet de principe. Elle consiste à distinguer les secteurs où la Chine renforce durablement son avance, ceux où la rentabilité reste à démontrer, et ceux où le risque politique peut primer sur la logique de marché. La question n’est plus de savoir si l’innovation chinoise existe, mais comment elle se transforme, ou non, en valeur économique soutenable.