Audience cruciale pour l'avenir de Duralex en octobre 2026
Découvrez les offres de reprise pour Duralex et leurs impacts sur l'emploi, à l'approche de la décision judiciaire du 12 octobre 2026.
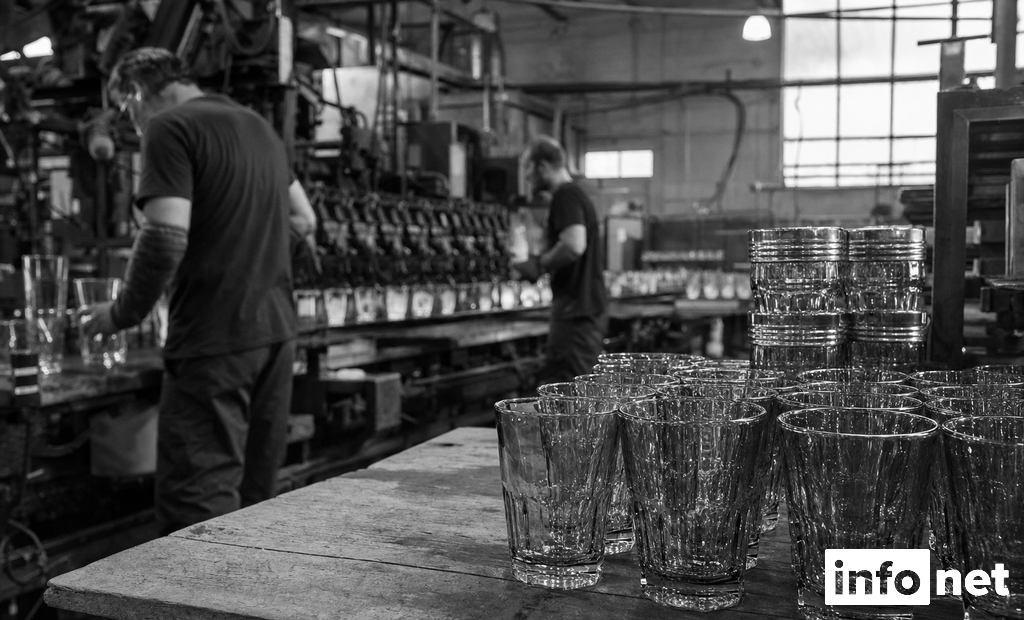
Depuis le 1er juin 2026, l’avenir de Duralex se rejoue une nouvelle fois au tribunal. Jeudi 17 septembre, à Orléans, une audience technique a permis de baliser l’examen de trois offres de reprise pour la verrerie de La Chapelle-Saint-Mesmin. Le dossier mêle impératif industriel, risque social immédiat et question sensible sur la capacité de financement des candidats.
12 octobre : une échéance judiciaire décisive pour la verrerie du Loiret
Le tribunal de commerce d’Orléans a franchi une première étape procédurale jeudi 17 septembre 2026 en examinant les contours des trois propositions déposées pour reprendre Duralex. Il ne s’agissait pas encore d’un choix sur le fond, mais d’une audience technique destinée à préparer l’analyse approfondie des offres.
Le calendrier est désormais fixé : une nouvelle audience aura lieu le 12 octobre 2026. C’est à cette date que les dossiers doivent être passés au crible plus précisément, avec un enjeu central pour les juges consulaires comme pour les pouvoirs publics : déterminer quel projet présente les meilleures garanties de continuité d’activité, de financement et de maintien de l’emploi.
Duralex, installée à La Chapelle-Saint-Mesmin, a été placée en redressement judiciaire le 1er juin 2026. Le recours à cette procédure n’a rien d’anodin.
Il vise à permettre la poursuite de l’activité, le maintien de l’emploi et l’apurement du passif, tout en ouvrant la voie, si nécessaire, à une cession. Dans le cas présent, l’examen des offres intervient dans un climat particulièrement tendu, car l’entreprise traverse son cinquième redressement judiciaire en un peu plus de vingt ans.
Ce que regardera le tribunal le 12 octobre
Dans un dossier de reprise en redressement judiciaire, le tribunal ne se limite pas à comparer les prix proposés. Il doit aussi apprécier la solidité du financement, la crédibilité du projet industriel, le périmètre des actifs repris et le nombre d’emplois maintenus. Dans le cas Duralex, la capacité à faire tourner durablement le site de production pèsera lourd.
Deux projets industriels ressortent, un troisième vise surtout la marque
Selon le ministère de l’Économie, deux offres présentent un caractère industriel "intéressant". Ce point est majeur : dans un dossier où l’outil de production est au cœur du sujet, la distinction entre reprise industrielle et approche centrée sur la marque conditionne la lecture économique du tribunal.
Cédric Meston : maintien du site et financement privé annoncé
La première offre est portée par Cédric Meston, 32 ans, via sa holding Tomé. Ancien consultant chez McKinsey et cofondateur de Happyvore, il s’est orienté depuis deux ans vers la reprise d’entreprises en difficulté. Son parcours récent comprend le rachat de Bluedigo en 2024, de Tupperware France en 2025 et de Black Star, spécialisée dans les pneus reconditionnés à Béthune, en juin 2026.
Son projet pour Duralex repose sur le maintien du site industriel et sur un réinvestissement important dans l’outil de production. Le financement serait assuré par un tour de table privé déjà sécurisé, sans recours aux banques.
Cet élément peut constituer un avantage en procédure collective : l’absence de dépendance à un crédit bancaire non encore débloqué réduit, en théorie, un aléa d’exécution. Reste toutefois à apprécier la robustesse exacte des engagements financiers au vu des pièces du dossier.
Carlesimo : 12 millions d’euros annoncés et cap sur la décarbonation
La deuxième offre émane du groupe métallurgique stéphanois Carlesimo, dirigé par Jonathan Carlesimo, 30 ans. Ce candidat n’est pas nouveau dans le dossier. Il s’était déjà positionné lors du précédent redressement judiciaire en 2024, sans être retenu face au projet de SCOP soutenu par la région et la métropole.
Le groupe annonce un investissement total de 12 millions d’euros, composé de 5 millions de fonds propres et de 7 millions de financements bancaires. L’argument industriel mis en avant tient à la décarbonation de la production, notamment avec un passage au four électrique.
Pour une verrerie, cette orientation n’est pas secondaire. Elle touche à la fois aux coûts futurs, à l’empreinte énergétique du site et à sa compatibilité avec les trajectoires industrielles désormais attendues en France.
AA Investments : une logique perçue comme moins industrielle
La troisième proposition vient de AA Investments, société de gestion d’actifs basée à Hongkong, fondée en 2020 par l’homme d’affaires franco-iranien Morteza Goshayeshi et sa famille. D’après les éléments communiqués, cette offre apparaît davantage tournée vers la marque que vers l’outil industriel.
Cette différence d’approche est déterminante. Dans une entreprise comme Duralex, la valeur ne se limite pas au nom commercial.
Le four, les lignes de production, la maintenance, les compétences verrières et la capacité à relancer les volumes constituent le noyau dur du redressement. Un projet qui privilégie la marque sans proposer de perspective claire sur l’exploitation du site se heurte mécaniquement à une résistance plus forte des salariés et à un examen plus exigeant du tribunal.
Pour Duralex, un projet industriel signifie d’abord la capacité à exploiter la verrerie de La Chapelle-Saint-Mesmin dans la durée. Cela implique des investissements sur les fours, les lignes, la maintenance et l’énergie. Dans une procédure de reprise, cette notion pèse souvent davantage qu’une valorisation théorique de la marque, car elle conditionne l’emploi et la réalité de la production.
220 salariés, cinq lignes, et une équation sociale extrêmement serrée
Au-delà des montages financiers, le cœur du dossier reste l’emploi. Le site compte actuellement 220 salariés, contre 243 au début de l’année 2026. Or aucun des projets connus ne prévoit la reprise intégrale des effectifs.
La proposition d’AA Investments ne conserverait quasiment aucun salarié. Celle du groupe Carlesimo en maintiendrait 125, ce qui représente environ une centaine de suppressions de postes. Le projet de Cédric Meston préserverait environ 155 à 160 emplois, soit 70 à 80 départs selon les sources.
Ces écarts modifient profondément la lecture sociale des dossiers. Entre une conservation de 125 postes et une reprise de 155 à 160 salariés, la différence ne se résume pas à une simple variable RH. Elle renvoie à la capacité opérationnelle du site, à la remise en route des installations et au maintien de savoir-faire difficilement remplaçables.
Cette inquiétude a été exprimée directement par les salariés. Pascal Colichet, salarié en maintenance mécanique, a résumé la crainte qui traverse l’usine : « En licenciant 70 salariés, je ne vois pas trop comment on peut faire tourner deux lignes de production.
» Le point mérite attention. Le site compte cinq lignes, mais deux seulement ont fonctionné ces dernières années. Même sur ce périmètre réduit, la compression des effectifs soulève des questions de continuité industrielle, de polyvalence et de sécurité d’exploitation.
La réaction syndicale est tout aussi nette. Pascal Sudre, secrétaire général de l’union départementale CGT du Loiret, a déclaré : « S’il n’y avait que 70 licenciements, ce serait 70 de trop !
On se battra pour que le projet reprenne la totalité des emplois et assure la pérennité du site. » De son côté, Suliman El Moussaoui, représentant syndical CFDT, a estimé après l’audience que « deux offres sont bien avancées » et qu’« une issue favorable pour Duralex est possible », tout en insistant sur la nécessité de limiter au maximum la casse sociale.
Cette ligne de fracture est classique dans les reprises judiciaires, mais elle prend ici un relief particulier. Duralex n’est pas seulement une marque connue : c’est un site industriel où l’équilibre économique dépend d’un niveau minimal de compétences en production, maintenance, logistique et fonctions support. Réduire trop fortement les effectifs peut améliorer un compte d’exploitation à court terme sur le papier, tout en compliquant la relance concrète.
Le signal social envoyé devant le tribunal
Un rassemblement de 70 personnes s’est tenu devant le tribunal à l’appel de la CGT. Pour les repreneurs, ce type de mobilisation compte aussi indirectement : il rappelle que la reprise sera jugée non seulement sur sa soutenabilité financière, mais aussi sur son acceptabilité locale et sociale.
De la SCOP de 2024 à l’audit de trésorerie : les raisons d’un nouvel échec
Le retour de Duralex en redressement judiciaire, seulement deux ans après le précédent épisode, fragilise fortement le récit de sauvetage qui avait accompagné la SCOP constituée en 2024 avec l’appui de l’État et des collectivités locales. L’ambition initiale se heurtait déjà à un besoin de financement identifié dès l’origine : 15 millions d’euros étaient jugés nécessaires.
La structure n’est pas parvenue à réunir cette somme. Certes, une levée de fonds citoyenne en novembre 2025 avait marqué les esprits, avec 7 millions d’euros collectés en quarante-huit heures. Cet afflux avait ravivé l’espoir d’une consolidation durable. Mais il n’a pas suffi à résoudre les fragilités de trésorerie du site.
Au printemps 2026, la situation s’est brusquement tendue. Le directeur général François Marciano et son fils, directeur financier, ont été licenciés. Dans la foulée, un audit de trésorerie a été lancé. Des salariés ont alors dénoncé un manque de transparence, malgré la SCOP, formule lourde de sens dans une organisation supposée rapprocher gouvernance et collectif de travail.
Selon le ministère de l’Économie, l’audit a mis au jour « une situation critique et des erreurs de gestion, pas de malversation à première vue ». La nuance est importante sur le plan juridique comme sur le plan économique. Elle distingue des défaillances de gestion d’éventuels comportements frauduleux, sans clore pour autant les investigations.
Dans un redressement judiciaire, le repreneur ne reprend pas nécessairement l’intégralité de l’entreprise telle qu’elle existait auparavant. Il propose un périmètre précis, qui peut inclure certains actifs, l’activité et une partie seulement des contrats de travail. C’est pourquoi le nombre d’emplois repris devient un critère aussi sensible que le financement.
Enquête du parquet et délais de dépôt : un cadre juridique plus exigeant
Le dossier Duralex ne se joue pas uniquement sur un terrain industriel. Il évolue aussi dans un environnement judiciaire renforcé. Le parquet d’Orléans a ouvert une enquête et des perquisitions ont été menées sur le site au début du mois de septembre 2026. À ce stade, la matière disponible ne va pas au-delà de ce constat, et il serait hasardeux d’en extrapoler les suites.
Pour les candidats, cette enquête ajoute cependant une couche de complexité. Même lorsqu’elle ne vise pas à établir des malversations avérées à ce stade, elle alourdit le travail de due diligence et peut influencer l’appréciation des risques. Dans une reprise d’entreprise en difficulté, la qualité de l’information comptable, financière et opérationnelle devient immédiatement stratégique.
Les délais de la procédure ont d’ailleurs déjà été ajustés. Les candidats avaient jusqu’au 6 août 2026, puis jusqu’au 11 septembre 2026, pour déposer leurs offres.
Malgré ce report, aucune candidature supplémentaire n’a émergé. Ce point est révélateur du niveau de difficulté du dossier. Une marque à forte notoriété ne garantit pas, à elle seule, un afflux de repreneurs lorsque l’outil productif, la trésorerie et l’historique procédural soulèvent de nombreuses interrogations.
Les deux offres industrielles jugées sérieuses par Bercy doivent maintenant être affinées d’ici début octobre. Autrement dit, la partie décisive se joue encore. Les juges devront vérifier non seulement la réalité des financements, mais aussi le rythme d’investissement proposé, la soutenabilité des effectifs repris et la cohérence du plan d’exploitation.
Duralex en chiffres
Source : Infonet Source : Infonet données issues des comptes publiés au greffe (exercice 2019).
Ces données publiées au greffe rappellent que les difficultés de Duralex ne datent pas de 2026. Les comptes 2019 faisaient apparaître un chiffre d’affaires de 26,10 M€, un résultat net de -12,36 M€ et une dette de 38,56 M€ (Source : Infonet). Ces chiffres sont anciens au regard de la procédure actuelle, mais ils illustrent la profondeur historique des déséquilibres financiers.
Pour un repreneur, cette mémoire comptable compte presque autant que la photographie de trésorerie la plus récente. Elle renseigne sur la structure du modèle économique, sur la difficulté à absorber les coûts fixes et sur l’ampleur de l’effort nécessaire pour remettre l’entreprise sur une trajectoire de stabilité.
Ce que révèle l’écart entre marque et usine
Le dossier Duralex oppose en réalité deux logiques. La première parie sur la relance de la production à La Chapelle-Saint-Mesmin. La seconde valorise d’abord la force commerciale du nom Duralex. Pour le tribunal comme pour les salariés, la différence est essentielle : la marque seule ne garantit ni l’activité du site ni le maintien des compétences verrières.
Le vrai test sera la crédibilité d’exécution, pas seulement la promesse
D’ici au 12 octobre, le débat ne portera pas seulement sur la qualité d’intention des repreneurs. Le point décisif sera la crédibilité d’exécution : argent réellement mobilisable, calendrier de remise à niveau, capacité à soutenir la production et cohérence entre effectifs repris et ambition industrielle.
Duralex reste un dossier emblématique de l’industrie française, mais l’emblème ne dispense ni du financement ni de la discipline de gestion. Le tribunal devra choisir moins une narration qu’un dispositif capable de tenir dans la durée.